法定相続人
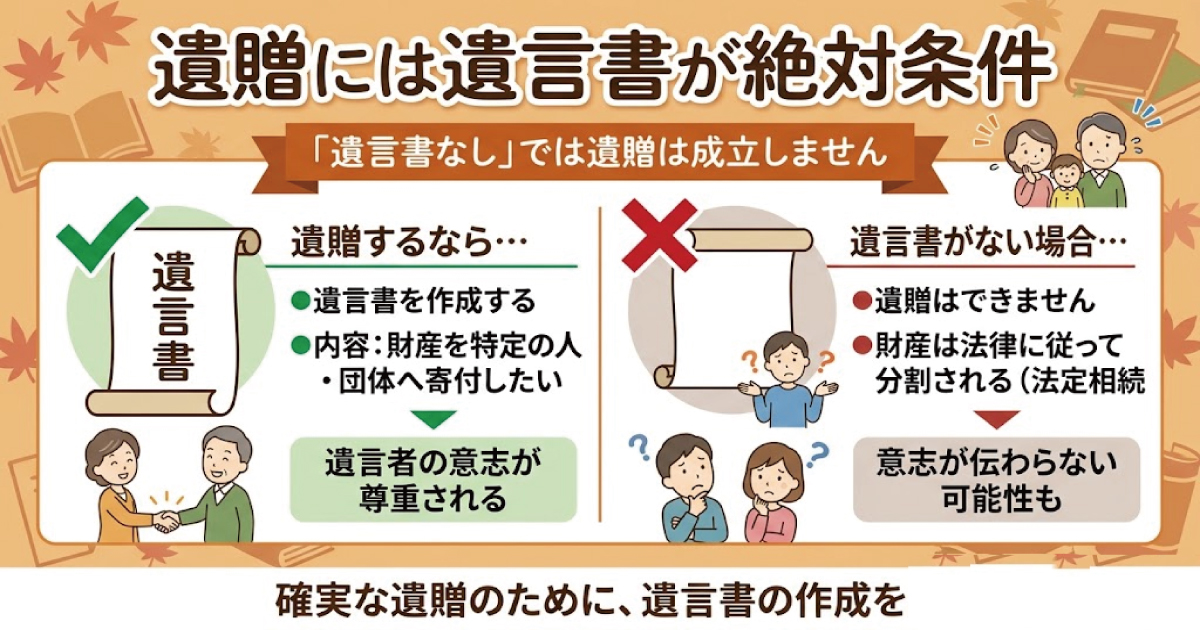
法定相続人については、本内に書いてあるので改めて書きませんが、法定相続人以外に遺産を渡したい場合に使用する『遺贈』は、遺言書を残すのが絶対条件、口約束では駄目なのでその辺りについてを書きます。
遺言書を書くのが絶対条件の理由
遺言書で法的効力があるのは3つです。
①『遺産の分割について』
誰に何をだれだけ残すのかを決められる唯一の方法、遺言書が無い場合は全て法律で定められた相手と比率で分配される事になるので、法定相続人外の人に遺産が渡る事はない。
②『遺言執行人が決められる』
遺言書があっても法定相続人間で話し合えば、比率などは自由に変更できますから、強い者勝ち的に状況も起こるので、避ける為には自分が信用できる人に依頼して了承が得られたら、遺言執行人を遺言書に明記する事です。
私自身は自筆証書遺言がお勧め、法務局に預ける際は遺言執行人以外には渡さないか、渡す相手は3名登録できるので信用できる人だけにしておく事です。
遺言執行人は全ての権限を持っているので、法定相続人の間でゴタゴタする事は避けられ、遺贈に関してもスムースに進む可能性が高くなります。
③『子供の認知』
誰にも伝えてない子供がいる場合など、遺言書に明記しておけば子供としての権利を有するので、遺産に関してだけは親としてできる事であり、多額の負債を抱えてる場合は相続放棄もできるので後々の不安も解消されます。
遺贈は遺言書が絶対条件
ようするに法律で認められる遺言書に明記してあり、遺産総額が非課税枠であるなら、何処の誰に遺贈しても税金は掛からない事です(不動産は除く)
不動産の場合、登録免許税(名義変更する税金)は必ず掛かり、法定相続人なら0.4%、法定相続人以外なら2%を法務局で支払います。
また不動産取得税として法定相続人は非課税ですが、遺贈された不動産には(原則として固定資産税評価額の4%)が掛かります。
但し2027年3月31日までの特例として、固定資産税評価額の50%に対しての3%の不動産取得税となっていますので、この期間内で遺贈が発生した場合は利用しましょう。
遺言書のお勧めは「自筆証書遺言を法務局に預ける」は次回です。
コメント